Волатильность описывает, насколько сильно меняется цена. Риск шире: это возможность неблагоприятного финансового исхода. Размер позиции, способ финансирования, ликвидность и условия выхода определяют, как движение цены может превратиться в конкретную потерю.
Цена может двигаться резко, а денежный результат оставаться небольшим. Бывает и наоборот: график выглядит спокойным, но одна неблагоприятная перемена приносит крупную потерю. Противоречия здесь нет.
В статье нет нормы допустимого риска и готового решения для конкретного читателя. Все числовые примеры ниже синтетические: они нужны только для сравнения понятий.
Что именно измеряет волатильность?
CME Group объясняет волатильность через "подвижность" базового актива и связывает ее со стандартным отклонением. FINRA дает более бытовое описание: чем сильнее ценовые колебания, тем выше волатильность. В обоих случаях речь идет о поведении цены, а не о размере конкретной позиции.
Одна и та же цифра волатильности требует контекста. Дневной и годовой горизонт нельзя сопоставлять напрямую. Историческая оценка описывает прошлые изменения, а не границы следующего движения.
Чем риск отличается от волатильности?
Поэтому спокойная линия цены еще не означает защищенность от потери. У инструмента может быть мало покупателей, значительная зависимость от одного эмитента или резкое переосмысление цены после новой информации. Волатильность помогает заметить один слой риска - обычный масштаб ценовых движений.
| Вопрос | Волатильность | Риск потери |
|---|---|---|
| Что описывает | Колебания цены | Неблагоприятный финансовый исход |
| В каких единицах смотрят | Проценты, пункты, стандартное отклонение | Деньги, доля капитала, сценарий потери |
| Зависит ли от размера позиции | Волатильность самой цены - нет; волатильность денежного результата - да | Да |
| Учитывает ли плечо и ликвидность | Нет | Эти факторы могут менять исход |
| Гарантирует ли границы будущего | Нет | Нет |
Почему одинаковое движение дает разную потерю?
Синтетический пример: два наблюдателя видят падение цены на 4%. У первого условная позиция равна 10 000 единиц, у второго - 40 000. Без учета комиссий и других издержек расчет дает -400 и -1 600 единиц соответственно. Цена двигалась одинаково, финансовый результат различается в четыре раза.
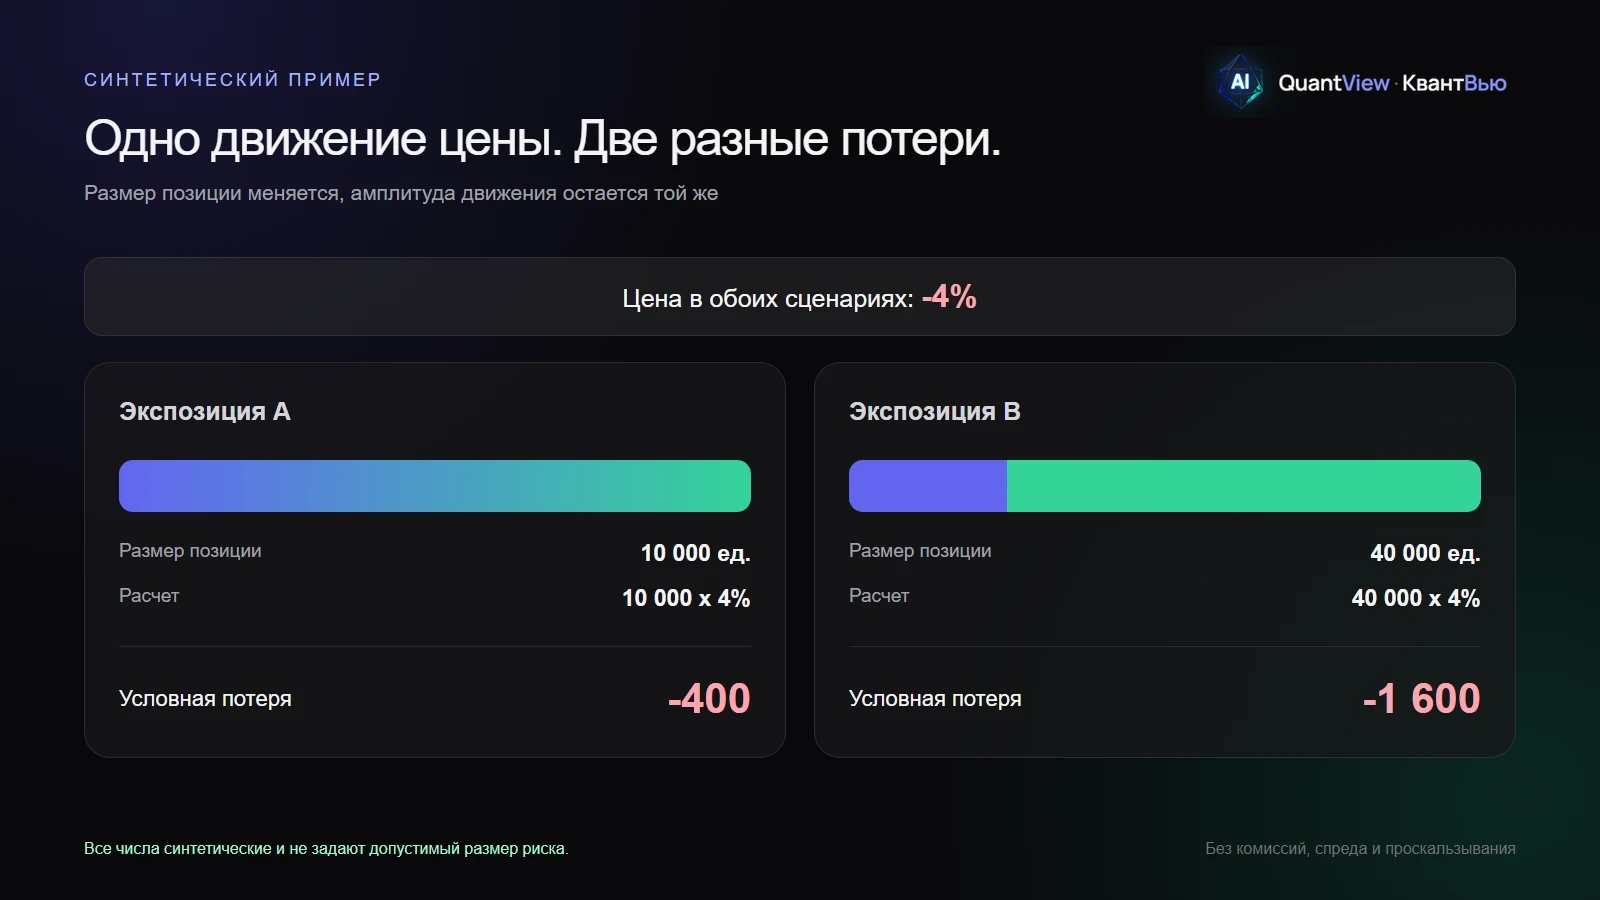
Здесь нет совета по выбору объема. Пример показывает только причинную связь: волатильность относится к цене, а размер потери - к экспозиции конкретной позиции.
Может ли более спокойный актив дать большую потерю?
Еще один синтетический пример. Актив A меняется на -6% при экспозиции 5 000 условных единиц: результат равен -300. Актив B меняется всего на -2%, но экспозиция равна 50 000: результат составляет -1 000. Второй график спокойнее, а потеря больше.
CFTC отдельно предупреждает, что плечо увеличивает эффект как прибыли, так и убытка. Оно меняет экспозицию, хотя само ценовое движение рынка остается тем же.
Какие факторы превращают движение цены в потерю?
- Размер позиции задает, сколько денежных единиц участвует в движении.
- Плечо увеличивает экспозицию относительно собственных средств.
- Концентрация усиливает зависимость результата от одного актива или события.
- Ликвидность влияет на возможность закрыть позицию без существенного ухудшения цены.
- Комиссии, спред и другие издержки меняют итог после ценового движения.
- Горизонт важен, если деньги могут понадобиться раньше, чем позицию удастся закрыть на приемлемых условиях.
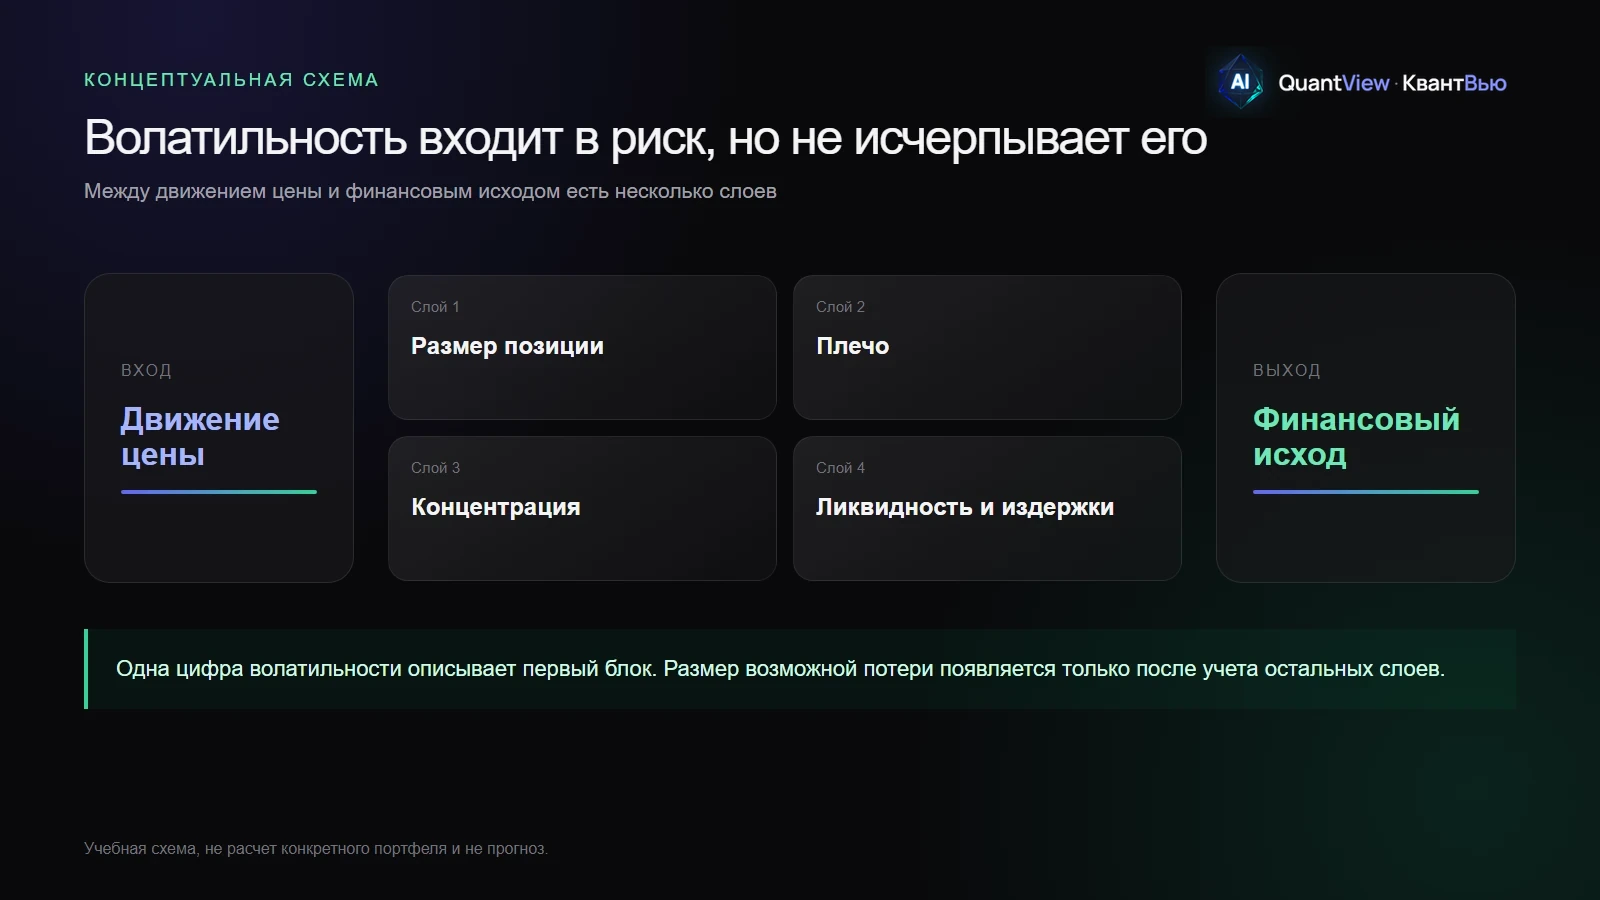
FINRA называет трудность быстрой продажи риском ликвидности, а зависимость от малого числа вложений - концентрационным риском. Investor.gov напоминает, что диверсификация не исключает потери при падении рынка. Иными словами, один показатель не превращается в полную карту риска.
Как читать показатель волатильности без ложной уверенности?
Для чтения аналитического отчета достаточно пяти вопросов:
- За какой период рассчитана волатильность?
- Использованы прошлые изменения цены или подразумеваемая волатильность, рассчитанная по ценам опционов?
- Показатель относится к одному активу или ко всему набору позиций?
- Какой размер экспозиции стоит за денежным результатом?
- Учтены ли плечо, концентрация, ликвидность и издержки?
Если отчет показывает только волатильность, из него нельзя восстановить возможную денежную потерю без дополнительных данных.
Как связать волатильность с другими метриками?
В материале как читать результаты торговой стратегии мы уже показывали, почему итог надо смотреть вместе с путем к нему. Та же логика работает здесь: высокая или низкая волатильность становится осмысленной только после ответа на вопрос, что именно измеряли и к какой экспозиции это относится.
Публичная аналитика может помочь сопоставить показатели, но не принимает решение за читателя. Прошлые колебания и прошлые потери не задают предел будущего результата.
Что должно остаться после чтения?
Полезная последовательность проста: цена -> экспозиция -> ограничения исполнения -> финансовый исход. Если в отчете есть только первый элемент, перед вами еще не оценка риска потери.
В QuantView можно открыть доступную аналитику и публичную статистику в одном веб-интерфейсе. Проверяйте, какие данные стоят за каждым показателем и какие ограничения раскрыты рядом с ним.
Материал носит исключительно информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Синтетические примеры не описывают фактические сделки, не задают допустимый размер риска и не служат прогнозом. Финансовые решения принимаются самостоятельно и под собственную ответственность.